

Закрытие черноморского плеча вытолкнуло объёмы на северо-запад, а освободившиеся тонны нашли покупателя в Индии — с рекордной для этого направления динамикой и одновременным скачком портовых тарифов.
Поставки в Индию в июле достигли 3,62 млн тонн — это в 2,9 раза больше, чем годом ранее, следует из данных BigMint и NEFT Research. Коксующийся сегмент прибавил втрое год к году и вышел на 1,8 млн тонн, показав плюс 50% уже к июню. Энергетический уголь вырос в 2,5 раза, до 1,82 млн тонн, месячный прирост — 21%.
За семь месяцев Индия приняла 7,2 млн тонн российского энергетического угля (+48%), что выводит Россию на четвёртое место среди поставщиков. Выше — Индонезия с 49 млн тонн, ЮАР с 19 млн и США с 9,1 млн. В коксующемся сегменте по итогам июля Россия заняла вторую строчку, уступив только Австралии с её 3,5 млн тонн.
Драйверы понятны: скидки к бенчмаркам, конкурентные ставки фрахта и устойчивый спрос индийских цементников. Ограничитель — тоже: южные порты России для индийских покупателей фактически недоступны, и маршруты для коксующегося угля приходится искать заново.
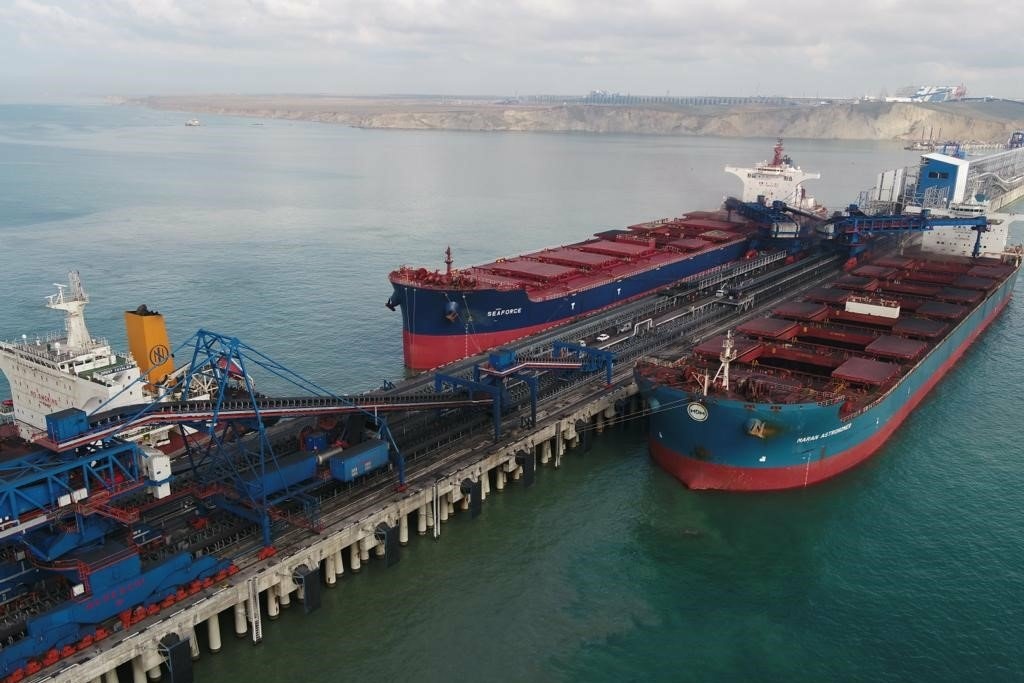
Переброска потоков немедленно отразилась на стоимости перевалки. В Усть-Луге — крупнейшем угольном порту страны — ставки в сентябре выросли с 8–8,5 до 12–14 долларов за тонну, то есть на 40–65%. Остальные терминалы Балтики держат 10–12 долларов, средний прирост по бассейну к августу — около 40%.
Причина прямая: экспортёры, потерявшие Азово-Черноморский бассейн, перенесли объёмы на северо-запад, и спрос на мощности превысил предложение. Стивидоры реагируют по-разному — часть поднимает тариф только на дополнительные объёмы сверх законтрактованных, часть пытается пересмотреть уже действующие соглашения.
Первое полугодие отрасль закрыла в плюсе: 105,3 млн тонн экспорта, на 6% больше прошлогоднего. Июнь дал 20,6 млн тонн — плюс 18% год к году и плюс 5% к маю. Рост обеспечила Азия: Индия — 3,5 млн тонн (+48%), Вьетнам — 1,3 млн тонн (рост в 2,6 раза), Тайвань — 516,8 тыс. тонн (тоже в 2,6 раза), Республика Корея — 2,1 млн тонн (+1%).
Одновременно просели два традиционных рынка. Китай за январь–июль сократил закупки на 14,8%, до 43,9 млн тонн: сказались высокие железнодорожные тарифы и санкционное давление. Турция потеряла четверть объёма — 14,1 млн тонн против 18,8 млн годом ранее, а доля России в её импорте упала на 10,2 процентного пункта, до 66,2%.
Индия до июля тоже не выглядела точкой роста: за первое полугодие — 14,5 млн тонн, на 2% меньше прошлогоднего. Июльский всплеск переломил тренд.
Логистический разворот происходит на фоне тяжёлой экономики отрасли. В Кузбассе за январь–июль добыча снизилась на 2,6%, до 107,4 млн тонн, при росте экспортных отгрузок на 8,4%, до 64,2 млн тонн. Убыточными остаются 63% компаний, приостановлены 20 шахт. Большая часть производителей вывозит уголь с нулевой или отрицательной рентабельностью.
Итог сентября выглядит так: направление найдено, объёмы поехали, но подорожавшая на 40–65% перевалка съедает ту самую скидку, за счёт которой российский уголь и завоёвывает индийский рынок.
